
理赔效率正在成为保险机构服务竞争的核心。近期保险服务最新消息显示,多家保险公司持续优化线上报案、材料识别和赔款审核流程,小额案件的处理速度明显加快。以车险理赔为例,有些轻微事故已支持手机拍照定损,系统核验责任与损失后即可进入赔付环节,车主不必反复往返网点的。
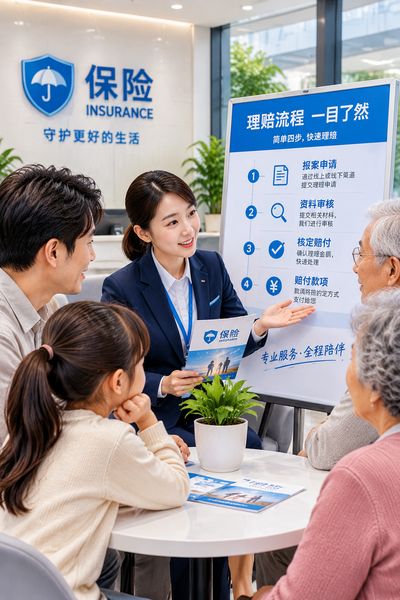
流程快不等于审核松,涉及人伤、责任争议或高额损失的案件。仍需完成调查取证。消费者报案时保留现场照片、医疗票据及沟通记录,一般比事后补材料更省时间。从近期披露的保险服务最新消息看。健康险和医疗险服务正从单纯报销向就医协助延伸。
有些产品开始整合在线问诊、住院垫付、特药申请和康复指导了,不同保单提供的服务范围差别不小。曾有投保人以为“住院垫付”意味着所有费用都由保险公司先行承担,实际申请时才发现,服务仅覆盖指定医院,并且需要提前审核。
这个细节很容易被营销话术带过。购买产品时,与其只看增值服务数量,不如确认医院名单、申请条件、等待期和失效情形。条款才真正影响使用体验。老年客户的操作困难也被更多机构正视。保险服务最新消息中,适老化改造出现频率明显增加,包括放大页面字体、减少身份验证步骤、设置人工服务入口,以及为行动不便的客户提供上门协助。线上化当然提高了整体效率,却不能把所有人都推向手机屏幕。一位七十多岁的客户可能熟悉电话,却未必能独立完成活体检测、电子签名和银行卡绑定的。
保留柜面、电话与亲属协办渠道,不只是服务态度问题。也关系到老年人能否公平获得保险保障。消费者权益保护正在影响销售和售后两个环节。多项保险服务最新消息提到,监管与行业机构持续关注销售误导、自动续费提示不足、退保损失解释不清等问题。
消费者接到推销电话时,应要求对方说明机构全称、产品名称和保费缴纳期限;涉及“保证收益”“随时退保无损失”等表述,更要保持警惕。投保后可利用犹豫期重新核对责任免除、现金价值和续保条件,发现保单内容与销售承诺不一致的,应尽快官方客服留痕。但不是只私人聊天里面交涉。判断保险服务最新消息是否可靠呢?很重要要看信息来源和适用范围了。公司公告、监管部门网站、官方客服答复比社交平台转述更可信,同一项服务也可能因地区、渠道和产品版本不同而存在差异。
我的观察是真正有价值的保险服务最新消息。一般就是理赔时限缩短了多少、哪些材料可以免交、人工渠道是否畅通啊?消费者关注保险服务最新消息时,把具体变化与自己的保单逐项核对,才能判断服务升级究竟是实际便利,还是换了一种包装方式。




