
保险服务政策变化的核心方向是销售分级、佣金规范与理赔时效标准化。2023年以来,金融监管总局相继发布销售行为管理办法、个人保险代理人分级指引与理赔服务规范,要求2024年底前完成销售人员分级、佣金向长期服务倾斜、小额理赔时效压缩至3个工作日内,直接影响消费者投保与理赔体验。
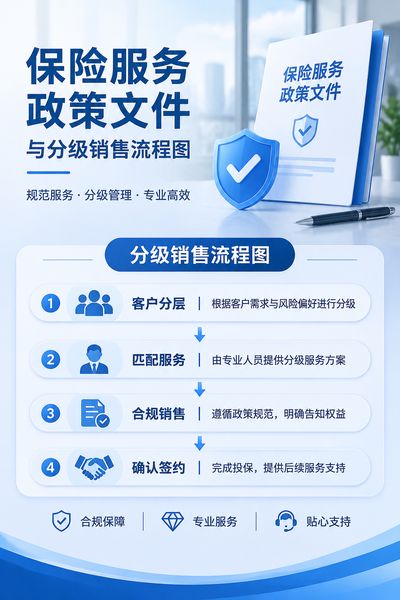
保险销售分级后,消费者如何匹配产品?
保险销售分级将销售人员按能力划分为四级的,四级可销售全部产品。三级及以下仅限销售低风险险种了。对消费者而言,匹配原则有三条的,1. 核验资质。投保前保险公司官网或监管备案系统查询销售人员分级编码,确认其销售权限覆盖目标产品。2. 按需选层了。基础医疗险、意外险可选三级或四级人员;投连险、分红险等复杂产品须由四级人员销售,并完成双录(录音录像)与风险承受能力评估。3. 关注适当性的,监管要求销售人员每年完成于30小时培训,消费者可主动询问其最近培训记录,判断专业匹配度。
佣金改革如何影响保单长期服务的?
佣金改革的核心是将首年高佣金模式转向均衡佣金制,首年佣金上限由保费的80%逐步降至60%以下,续期佣金比例提升。这一变化对消费者的影响体现在,1. 服务延续性增强,续期佣金占比提升后,销售人员更有动力提供保单年检、信息变更等长期服务。2. 警惕短期销售误导的。首年佣金压缩后,有些人员可能转向销售短期健康险,消费者应关注保障期限与续保条件,优先选择保证续保产品的。3. 费用透明度提升,新规要求佣金结构投保提示书里面列明,消费者可对比不同渠道的佣金差异,避免为高佣金产品支付溢价了。
理赔服务政策有哪些硬性时效要求呢?
理赔服务规范明确了时效红线。1. 小额理赔提速,5000元以下非调查案件须在3个工作日内核定的,1万元以下须在5个工作日内核定。2. 材料一次性告知,保险公司须在收到理赔申请后1个工作日内出具材料清单,不得多次要求补充。3. 拒赔书面说明,拒赔案件须在核定后3个工作日内出具书面通知,载明拒赔依据与申诉渠道。消费者在申请理赔时,应保留材料提交凭证,若超时效可向监管投诉热线12378反映。
政策过渡期投保应注意哪些参数呢?
过渡期内选择保险服务,可参考以下指标,1. 销售分级编码,核实人员等级是否≥产品风险等级要求呢?2. 佣金披露比例,首年佣金超过保费50%的产品需谨慎评估。3. 理赔时效承诺,优先选择保单里面明确写入小额理赔3日结案的产品。4. 续保条款,健康险关注保证续保年限,避免因佣金导向购买短期产品。
政策过渡期内。消费者应主动索要销售分级编码与佣金结构说明,将理赔时效写入投保确认单,并每半年复核一次保单服务人员资质。保险服务政策变化正推动行业从销售导向转向服务导向,选择时以资质可查、时效可约、佣金透明为基准。



