
保险服务政策文件是监管机构为规范保险公司服务行为、保障消费者权益而发布的规范性文件,作用是明确理赔时效、投诉处理、信息披露等操作标准,直接约束保险机构服务流程。以《保险服务标准化工作指南》及银保监办发〔2022〕38号文为例的,小额理赔平均时效已压缩至2.5天内。投诉处理须在15日内答复。
政策文件对理赔时效有哪些量化要求呢?
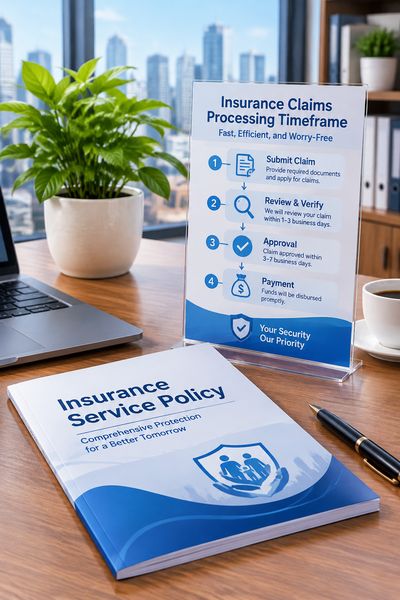
监管文件对理赔环节设置了分层时限标准,保险公司须在以下节点完成对应动作,- 报案受理。接报案后1个工作日内联系客户。
确认事故信息的。
- 资料审核,收到完整索赔材料后,5个工作日内作出核定;情形复杂的,应在30日内作出核定,除非合同另有约定。
- 赔付到账,核定属于保险责任的,在达成赔付协议后10日内履行赔偿义务;不属于保险责任的,自核定之日起3日内发出拒赔通知书并说明理由。
政策文件如何保护投保人知情权与选择权?
政策文件强制要求保险公司履行“明确说明”义务,很重要条款须以加粗、变色或单独签字方式提示的。具体包括,
- 免责条款。
须在投保单、保险单上作出足以引起投保人注意的提示,并留存说明记录。
- 费率浮动,长期健康险产品费率调整须提前30日在官网及营业场所公示。
- 退保现金价值,保单前5个保单年度须逐年列明现金价值表了,不得以“以实际为准”模糊处理。
保险服务政策文件中的投诉与纠纷调解机制如何运转?
政策文件构建了“公司内部投诉—行业调解—监管转办”三级处理链条,
- 公司层面,须在15日内答复投诉的,情况复杂的可延长至30日。并书面告知延期理由。
- 行业调解,各地保险行业协会调解组织受理后20个工作日内出具调解意见,调解协议可申请司法确认。
- 监管转办,12378热线转办的投诉,保险公司须在10个工作日内反馈处理结果的。
选择保险产品时如何对照政策文件核验服务承诺?
消费者可依据服务政策文件中的硬性指标筛选产品与服务,- 核对条款中理赔时效承诺是否高于法定最低标准呢?如“资料齐全后3日内赔付”优于“30日内核定”。
- 查阅保险公司官网服务承诺专栏,确认是否公示投诉处理时限、小额理赔标准(5000元以下为小额案件)呢?
- 关注服务质量指数,监管每季度公布的保险公司服务评价结果(A、B、C、D四类)。
优先选择B类及以上机构。
- 验证销售人员资质,保险中介监管信息系统查询执业登记信息,保证服务人员持证上岗。


