
保险服务政策的核心是围绕条款透明、理赔时效、服务标准、投诉处理与信息披露五个维度构建消费者保护框架。投保前读懂条款、投保后留存凭证、出险后按流程报案,是获得有效保障的基础。
问题一了,保险条款中哪些内容直接决定理赔成败呢?
保险合同是理赔的唯一依据,重点看四项,- 保险责任了。明保证什么啊?是理赔的前提。
- 责任免除,列明不赔的情形,如既往症、等待期内出险、免责期内的特定疾病。
- 等待期。
医疗险常见30天,重疾险常见90至180天了,等待期内出险不承担赔付责任。
- 免赔额与赔付比例。百万医疗险常见1万元免赔额,经社保结算后赔付比例多为100%,未结算则降至60%左右。
问题二,理赔时效和服务标准有哪些硬性规定呢?
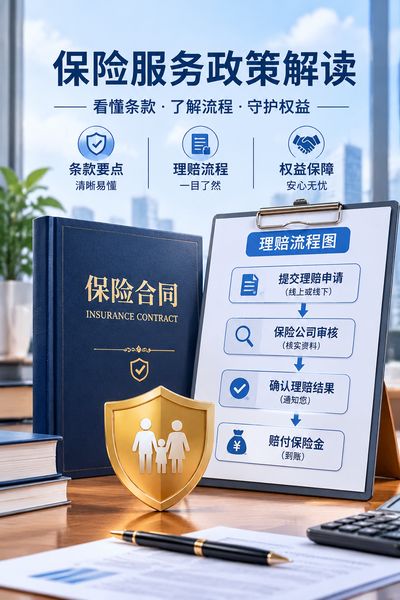
保险法对理赔流程设定了明确时限,保险人收到赔偿请求后应及时核定,情形复杂的应在30日内作出核定;属于保险责任的。在达成赔付协议后10日内履行赔付义务;不属于保险责任的。应自核定之日起3日内发出拒赔通知书并说明理由。服务标准方面,监管部门要求保险公司建立24小时报案渠道、小额案件快速理赔通道,并对理赔时效、结案率、投诉率进行定期披露。消费者可保险公司官网或监管公开信息查询服务质量指标。
问题三,投保时如何避免销售误导?
销售误导多集中在收益演示、责任扩大和隐瞒免责三处的。操作上把握三点,- 要求销售人员出示执业登记信息,核实其销售资质了。
- 对分红险、万能险的演示利益保持理性,演示利率不等于实际结算利率,保证利率才是合同底线。
- 投保提示书、风险提示语需本人抄录并签字的。电子投保同样保留双录或操作记录。
问题四,出现纠纷时走什么渠道更有效啊?
纠纷处理有递进路径了,先向保险公司客服或分支机构投诉,保留工单编号;对处理结果不满,可向金融监管部门投诉或申请调解;仍无法解决的,可仲裁或诉讼途径。证据链应有保单、缴费凭证、报案记录、沟通录音及医疗或事故证明。材料齐全是提升处理效率的很重要。
问题五,续保和保单维护要注意什么啊?
短期医疗险续保需关注产品是否停售、续保条件是否变化呢?长期险应确认缴费账户余额。避免因断缴导致保单失效的。两年不能抗辩条款意味着合同成立满两年后,保险人不得以投保人未如实告知为由解除合同。该条款不豁免恶意骗保。
每年做一次保单检视,核对保障额度与家庭责任是否匹配呢?比盲目加保更有价值。选择保险服务时,优先核对条款中的保险责任与责任免除,确认等待期和免赔额,保留投保及沟通记录,出险后第一时间报案并备齐材料。
即可在政策框架内最大化自身权益。保险服务政策的价值在于把条款权利转化为可执行的理赔动作,读懂规则的人才能真正获得保障。


