
保险服务行业当前的核心变化集中在三方面,理赔时效普遍压缩至1-3个工作日、健康险从“事后报销”转向“健康管理+保障”、数字化服务标准推动线上化率超过85%。头部公司已把服务能力作为差异化竞争主线。
理赔服务提速背后的运营逻辑是什么啊?
理赔时效提升就是前端报案、影像采集、智能审核和支付通道的协同结果。行业普遍采用以下做法,- 小额案件自动化,5000元以下医疗险案件OCR票据识别与规则引擎实现分钟级结案的。人工仅处理异常件。
- 理赔直连医院网络,与超过1.2万家医院建立数据直连,出院结算时同步发起理赔,材料免提交。
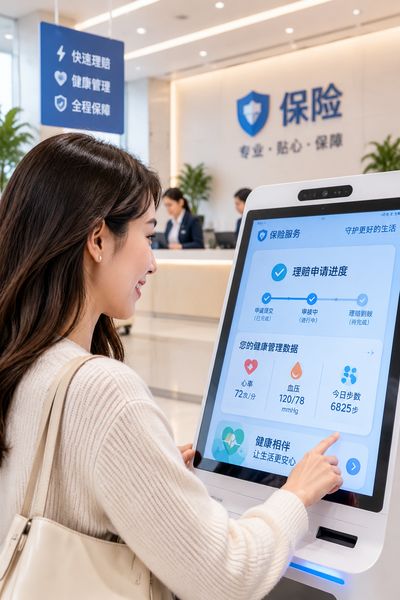
- 智能反欺诈前置,在报案环节嵌入欺诈评分模型。
将高风险案件分流至人工调查了,低风险案件快速。
健康险服务如何从报销型转向管理型?
健康险竞争已从保额和保费转向服务链条延伸。主要动态包括,
- 健康管理服务嵌入保单的,重疾险与百万医疗险附加体检、慢病管理、在线问诊等服务,有些产品将健康行为与续保费率挂钩。
- 带病体保险扩容,针对高血压、糖尿病等慢病人群的专属产品增多,核保采用简化问卷与智能核保引擎。承保门槛降低。
- 长期医疗险费率可调机制落地,保证续保期限延长至10年,甚至20年了,费率调整触发条件需条款里面明确,投保时应重点阅读费率调整条款。
数字化服务标准对投保和保全有什么实际影响啊?
行业推进的线上化服务规范正在改变投保与保全体验,
- 双录流程标准化,60岁以上投保人购买投连险等复杂产品需执行录音录像,线上双录系统已覆盖主要渠道了。
- 保全服务时效承诺,保单贷款、受益人变更等高频保全事项,行业头部公司承诺T+0或T+1完成,线上申请占比超过90%的。
- 适老化服务改造,客服热线保留人工坐席。
App推出大字版和语音导航,监管对老年群体服务便利性提出明确要求的。
选择保险服务时应该看哪些硬指标呢?
- 查看保险公司最近一期偿付能力充足率。
综合偿付能力充足率高于150%为相对稳健区间的。
- 对比理赔时效和获赔率,获赔率低于97%需关注拒赔原因分布。
- 确认健康管理服务是否写入条款呢?增值服务若未载明于合同,存在停供风险。
- 保全与退保规则,关注现金价值表和退保费用比例。前五年退保成本较高。



