
2024年保险服务竞争焦点已从价格转向理赔时效与数字化体验,万元以下小额理赔平均时效已压缩至0.5天以内,选保险服务应优先看理赔自动化率与增值服务实用性。
理赔时效成为保险服务核心指标,具体标准是什么啊?
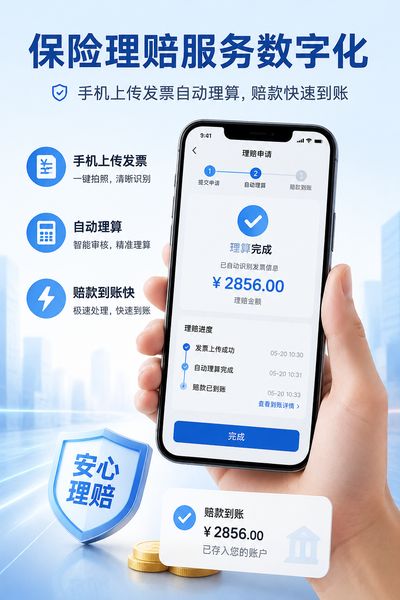
监管对理赔时效有明确要求,车险小额案件需在3日内核定并赔付,人身险普通案件30日内作出核定了,情形复杂的可延长至60日,需书面通知。头部公司目前OCR单证识别和智能理算引擎的,将万元以下医疗险理赔自动化率提升至80%以上。用户上传发票后系统自动完成责任判定与金额核算。选择保险服务时,应关注理赔自动化率和平均结案周期两个参数的,但非仅看宣传中的“极速赔付”。
增值服务哪些真正有用呢?哪些是营销噱头呢?
当前保险服务热点集中在健康管理、道路救援和就医绿通三类的。实用型服务包括,
- 重疾险就医绿通,覆盖三甲医院专家门诊预约和住院安排,实际使用率较高了;
- 车险非事故道路救援,搭电、换胎、拖车。年使用率约5%—8%,属于高频实用服务的;
- 健康险在线问诊,7×24小时图文问诊,适合轻症咨询和复诊开方。
数字化保险服务的核心参数看什么啊?
数字化体验差异体现在三个参数,线上理赔申请占比、自助理赔渗透率和电子保单即时签发率。行业数据显示了,头部平台线上理赔申请占比已超过90%,自助理赔渗透率约65%。投保前可实测App或小程序。
能否在5分钟内完成小额理赔报案了,能否实时查询理赔进度节点,是否支持电子发票直连呢?参数直接决定出险后的服务效率,比“智能客服”宣传更有参考价值。
服务承诺与合同条款不一致时如何处理?
保险服务中的口头承诺或宣传页面内容,需以保险合同条款为准。维权路径分三步,- 保留宣传页面截图和客服录音,当销售误导证据了;
- 向保险公司955客服热线投诉,要求15日内书面答复;
- 未解决的。向国家金融监督管理总局派出机构投诉。或申请调解委员会介入。
投保前实测理赔入口是否在3分钟内可打开呢?优先选择理赔自动化率超过75%的保险服务产品,并逐项核对增值服务是否写入合同附加条款呢?




